求剧情
首页
影视
文学
搜索作品
搜索
首页
/
文学
/
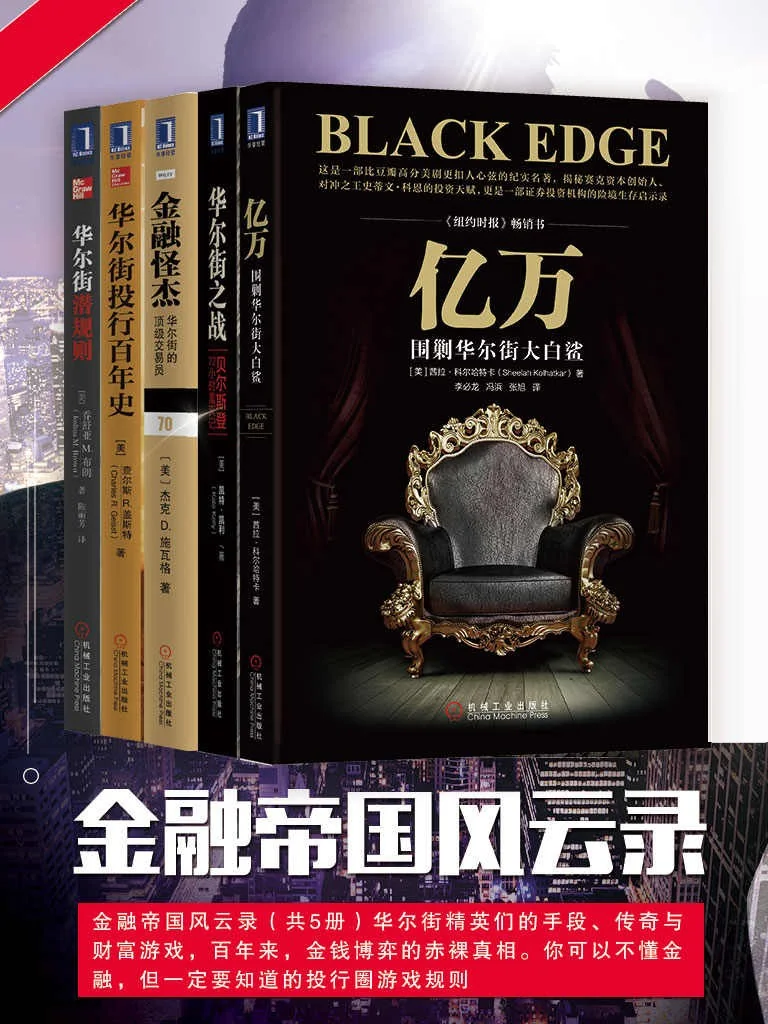
金融帝国风云录
金融帝国风云录
茜拉·科尔哈特卡(Sheelah Kolhatkar) 著
共 262 节
《金融帝国风云录》(茜拉·科尔哈特卡(Sheelah Kolhatkar))的分节剧情梳理,每节一篇精简梗概。
共 262 章 · 已整理 255 章
从第一节读起
最新 第二百六十二节
章节目录 · 第 5 页
一章一页,已整理的按顺序列在这里。
第二百零三节
罗斯福政府在通过《证券法案》的同时还通过了《格拉斯-斯蒂格尔法案》,要求商业银行与投资银行分离,禁止兼营,并为存款提供保险。
阅读
第二百零四节
二战后,司法部起诉华尔街17家顶级承销商,指控其自1915年起结成秘密辛迪加以规避竞争,摩根士丹利是主要被告之一。
阅读
第二百零五节
《415条例》实施后,证券发行改为买断交易,辛迪加集团的作用消失,摩根士丹利失去了华华尔街头号承销商的地位,一年内跌至第六位,被所罗门兄弟、美林等交易驱动型公司取代。
阅读
第二百零六节
查尔斯·美林早年在布尔公司工作时,帮助密歇根零售连锁商S.S.克雷斯基公司发行股票,并自己也认购了股票,由此与零售业结缘。
阅读
第二百零七节
1930年皮尔斯公司亏损后,查尔斯·美林致力于让公司高效盈利。
阅读
第二百零八节
1969年前后,资本短缺导致上百家投行停业,纽交所设立的信托基金不敷使用,遂成立特别监督委员会,由拉尔夫·德纽因佐和菲利克斯·哈罗庭等人负责处理海登-斯通公司等烂摊子。
阅读
第二百零九节
E.F.赫顿公司早期在西海岸开设分支机构,靠家族联姻结交富裕客户,在棕榈滩、迈阿密等地设点营业,刻意避开纽约股市,五十余年不做投行业务,凭高端零售客户安然度过大萧条和战争。
阅读
第二百一十节
1982年,约翰·沙德出任证券交易委员会主席,虽是赫顿的公关成果,却未给公司带来实质帮助。
阅读
第二百一十一节
阿瑟·所罗门带领三兄弟创办公司,初期靠短拆业务获利微薄,遂拓展债券经纪,并于1910年邀请拥有纽交所席位的莫顿·胡茨勒入伙,改名所罗门兄弟&胡茨勒公司,主营货币市场贴现业务。
阅读
第二百一十二节
1951年赫尔伯特去世后,老员工斯姆特尼出任执行合伙人。
阅读
第二百一十三节
所罗门公司70年代初进入抵押贷款市场,先后开拓抵押债券交易并成为联邦抵押贷款协会主承销商,其交易员以表外融资方式处理贷款,拉涅利成为抵押贷款证券业务明星……
阅读
第二百一十四节
国债竞价丑闻后,所罗门公司声誉受损,但凭借在国债和抵押贷款证券市场积累的信誉避免了破产。
阅读
第二百一十五节
米尔肯的专长是高收益债券(垃圾债)。70年代初他只是德崇证券一名年轻交易员,德崇与伯纳姆合并后各干各的,公司遂聘弗雷德·约瑟夫整顿企业融资部,约瑟夫由此与米尔肯熟识。
阅读
第二百一十六节
德崇证券的崛起得益于经济与政治环境:1979年加息后企业转向短期债,垃圾债市场随之扩大;1982年《高恩·圣杰曼法案》允许储蓄机构购买企业债……
阅读
第二百一十七节
德崇证券在80年代凭借垃圾债业务迅速崛起,1984年末承销排名升至行业第二,员工因此暴富;一年后跌至第五,但垃圾债市场份额仍达56%,1986年初资本首次突破10亿美元。
阅读
第二百一十八节
米尔肯既被视作重罪犯,也被视作把垃圾债变成新兴公司融资渠道的金融天才;《纽约时报》警告说,若监管部门不公正评价他在垃圾债上的角色,将损害经济中最具活力的部分。
阅读
第二百一十九节
20年代牛市末期,高盛在卡钦斯领导下发售多款信托产品,投资者踊跃认购。
阅读
第二百二十节
温伯格去世后,高盛由首席交易员李维接掌。李维是靠短线交易起家的合伙人,与传统投行家温伯格风格迥异。
阅读
第二百二十一节
迈耶接手拉扎德后,停掉零售业务,转做不需披露客户信息的私人银行,并借法国背景争取承销业务。
阅读
第二百二十二节
本节讲述高盛在怀特黑德与小温伯格共同管理下走向华尔街顶级投行的过程。
阅读
第二百二十三节
1994年高盛业绩跌至谷底,超过三成合伙人离职,暴露出合伙制下资金随时可能撤走的弊端。
阅读
第二百二十八节
本节为全书参考文献与大事年表。参考文献部分列举了作者引用的著作、档案与行业统计资料,涉及摩根、高盛、雷曼、所罗门、德崇等投行的历史研究。
阅读
第二百三十节
本节包含两部分:华尔街术语词汇表和作者前言。词汇表列举了金融行业常用词语,包括:锅炉房(兜售股票的经纪公司)、专业经纪行、挤油交易(过度买卖客户账户以多赚佣金)、强行兜售……
阅读
第二百三十一节
本节指出,金融产品和投资策略背后都是受情绪影响的人在做决策,其精准程度并不比医学、建筑等领域更科学,而华尔街自证券交易所诞生以来的诸多事件也印证了这一点。
阅读
第二百三十二节
本节以小弗雷德·施韦德《客户的游艇在哪里》为引,指出华尔街本质是服务于买卖金融产品的"店铺"。
阅读
第二百三十三节
本节先指出经纪业务的盈利核心在于佣金:无论投资产品最终盈亏,佣金照收,风险由客户承担,经纪公司稳赚不赔;而华尔街之所以不断上演同样的戏码,是因为每年都有新投资者入场。
阅读
第二百三十四节
1973年,查尔斯·施瓦布借来10万美元创办嘉信理财,开创折扣经纪公司。
阅读
第二百三十五节
本节讲作者2007年12月被提拔为纽约一家零售经纪公司的分公司经理,恰逢股市见顶,随后5个月道琼斯指数从14000点跌到6500点,业绩无人满意,他发誓不再担任此职。
阅读
第二百三十六节
作者回忆与被行业封杀的前经纪人艾尔·帕拉加尼亚的会面。这位已成传奇、转行做电影演员的人物断言证券经纪行业已是强弩之末,劝大家趁早转行,后来他果然成为顶级私人飞机经纪商,预言成真。
阅读
第二百三十七节
本节回顾了证券经纪行业从野蛮推销到被监管整顿的演变过程。
阅读
第二百三十八节
2000至2002年互联网泡沫期间,通信连线证券经纪公司和超级地方经纪公司调整商业模式,重新培训员工,注册代表陆续考取系列7、系列65、66认证及人寿健康保险执照……
阅读
第二百三十九节
本节先描述了电话销售式经纪公司的运作方式:经纪人靠拨打无预约电话拉客户,以增加交易记录和佣金为唯一目标,甚至用谎言促成开户。
阅读
第二百四十节
作者讲述自己进入经纪公司后发现所学本领多与销售相关,与市场投资关系不大,但因刚通过系列7考试而没有转行。
阅读
第二百四十一节
在线证券经纪业务以极低佣金兴起,1997年十大网络经纪公司平均佣金下跌54%,传统经纪公司遭受重创。
阅读
第二百四十二节
本节梳理了共同基金的起源与发展历程。19世纪基金出现在欧洲,1893年传入美国。
阅读
第二百四十三节
本节以作者乔希·布朗接到富达投资推销员比尔·奥肖尼西的电话开篇,对方软磨硬泡地推荐生物技术基金并敲定会面时间,借此引出基金公司向经纪人推销产品的销售链条。
阅读
第二百四十四节
本节主要论述共同基金为何长期占据投资市场。作者先以佣金制账户的“收入共享费用”说明经纪公司与基金公司的利益捆绑,指出2010年过半的401(k)等养老金资产投向共同基金。
阅读
第二百四十五节
本节先列举两位明星基金经理的困境:比尔·米勒创下连续15年跑赢标普500的纪录,却因柯达股票高买低卖遭媒体讥讽;布鲁斯·伯克维茨的费尔霍姆基金规模膨胀至300亿美元后业绩下滑……
阅读
第二百四十六节
本节前半部分,作者乔希指出共同基金名称泛滥、华而不实,提醒读者本书并非投资指南。
阅读
第二百四十七节
ETF并非一帆风顺。1989年美国推出的指数参与股因结构缺陷被禁,LOR公司的超大额股份也未成功。
阅读
第二百四十八节
交易型开放式指数基金的兴起带来大量新品种:反映各类对冲基金策略的积极管理型产品、追踪收益或平均加权指数的智能产品、可用作做空或做多商品的交易所交易债券(实为债务工具……
阅读
第二百四十九节
作者在纳斯达克参加了酱爆果汁公司的报告会。新任CEO克莱顿开场发言效果很差,股价随之跌破10美元。
阅读
第二百五十节
互联网和社交媒体的兴起动摇了华尔街分析师的权威,业余与非经纪公司分析师大量涌现,催生了如Estimate等社会金融公司。
阅读
第二百五十一节
昂格尔在美国国会报告中披露,接受调查的9家经纪公司中有7家把投行业务与分析师分红挂钩,分析师通过路演等方式为投行拉业务,且业内普遍默许分析师不对投行客户发表负面看法……
阅读
第二百五十二节
2003年4月28日,美国多家证券监管机构与纽约州总检察长宣布达成《全球一致意见》,以解决投资银行研究部门的利益冲突。
阅读
第二百五十三节
华尔街擅长用故事推销金融产品,从抗通胀债券到热力增长型基金,主题故事能引发投资者口碑传播,扩大销售。
阅读
第二百五十四节
本节详细介绍证券经纪人使用的"直线销售法",即通过电话向客户突击推销股票的整套话术体系。
阅读
第二百五十五节
本节列举了经纪人应对客户各类异议的销售话术。针对不看好市场,经纪人称市场是相对的,自己只推荐个股而非大盘;或引用名言称应在大众抛售时买入;或强调自身团队的专业投入……
阅读
第二百五十六节
本节介绍金融经纪人应对客户三种常见托词的话术。针对“先看荐股情况”,经纪人强调过去业绩不代表未来,靠追踪他人荐股难以赚钱,建议客户先开小额账户试水,通过月度报告检验服务。
阅读
第二百五十七节
本节继续列举经纪人推销股票的话术。针对投资人提出的种种拖延理由,经纪人分别准备了回应:以机会稍纵即逝、时机不佳、只有散户才会犹豫等说法施压;当投资人借口要与妻子商量时……
阅读
上一页
第 5 / 6 页
下一页
更多作品
红楼梦
曹雪芹 著 · 共 120 回
认知觉醒:开启自我改变的原动力
周岭 著 · 共 8 章
半生缘
张爱玲 著 · 共 53 节
一件T恤的全球经济之旅:全球化与贸易保护的新博弈
(美)里佛利(Rivoli,P.) 著 著 · 共 48 节
品读中国书系之三:中国的男人和女人
易中天 著 · 共 45 节
丰饶与贫瘠
王安忆 著 · 共 31 节